Зейнетақы жинағын екі есе көбейтуге болады: ол үшін не істеу керек?
 Сурет авторы: Максим Золотухин
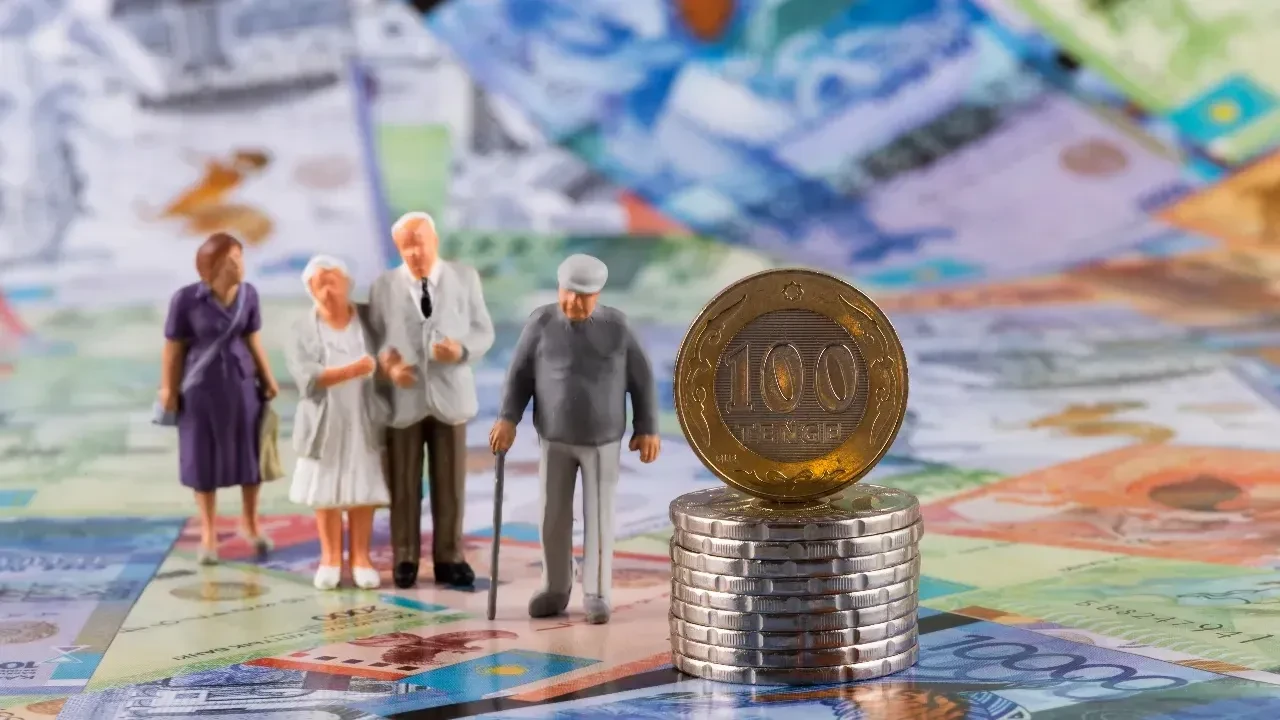
Қазақстандықтардың зейнетақы жинағы оны басқару тәсіліне қарай екі есеге дейін ерекшеленуі мүмкін. Бұл туралы Бірыңғай жинақтаушы зейнетақы қорының (БЖЗҚ) басқарма төрағасы Жанат Құрманов Қазақстан қаржыгерлерінің XIV конгресінде мәлімдеді, деп хабарлады informburo.kz.
Оның айтуынша, қазақстандықтар зейнетақы жинағын кімге сеніп тапсыратынын таңдауда аса белсенді емес. Мұндай жағдай Гонконгта да байқалады. Онда салымшыларға бірнеше инвестициялық қоржын ұсынылғанымен, көпшілігі бастапқы таңдауын өзгертпейді.
Зейнетақы жинағы қалай екі есе артуы мүмкін?
Жанат Құрманов шетелдік мамандардың есептеулерін мысалға келтірді. Оның сөзінше, жинағын тәуекелі төмен қаржы құралдарында сақтайтын адам ақшасының құнын қорғағанымен, инфляцияны есепке алғандағы нақты өсімі мардымсыз болуы мүмкін.
Ал инвестициядан жыл сайын инфляциядан жоғары табыс түсіп отырса, 40 жыл ішінде жинақ едәуір артады.
Атап айтқанда:
-
Жылдық нақты табыстылық 1 пайыз болса, жинақ 25 пайызға өседі;
-
2 пайыз болса, жинақ 1,5 есеге артады;
-
3 пайыз болса, жинақ екі еселенеді.
«Егер бүкіл өмірін жинағын сақтаумен ғана өткізген салымшы мен жыл сайын 3 пайыз нақты инвестициялық табыс алған салымшыны салыстырсақ, олардың зейнетақысы іс жүзінде екі есе ерекшеленеді», – деді БЖЗҚ басшысы.
Бұл – ұзақ мерзімді есептеуге негізделген болжам. Зейнетақы жинағының міндетті түрде екі есе артатынына кепілдік берілмейді.
Зейнетақы жинағын басқарудың үш тәсілі
Жаңа тәртіп бойынша зейнетақы жинағын жеке басқарушы компанияларға сеніп тапсырған азаматтар бір компанияның бірнеше инвестициялық қоржынының арасынан таңдай алады.
Біріншісі – тәуекелі төмен қоржын. Ол барлық салымшыға қолжетімді. Қаражат негізінен облигацияларға салынады. Басқарушының жұмысы бір жылдық нәтижемен бағаланады.
Екіншісі – тәуекелі орташа қоржын. Зейнетке шығуына үш жылдан астам уақыт қалған азаматтарға арналған. Қаражат акциялар мен облигацияларға салынады. Нәтиже үш жыл бойынша бағаланады.
Үшіншісі – тәуекелі жоғары қоржын. Зейнетке шығуына 13 жылдан астам уақыт қалған азаматтарға қолжетімді. Мұнда қаражаттың басым бөлігі акцияларға салынады. Басқарушының нәтижесі бес жылдық кезеңде бағаланады.
Әр қоржынның табыстылығын салыстыру үшін арнайы нарықтық көрсеткіш белгіленеді.
Жинақтың қанша бөлігін басқаруға беруге болады?
7 қыркүйектен бастап қазақстандықтарға зейнетақы жинағының 100 пайызына дейін жеке басқарушы компанияларға беру мүмкіндігі қарастырылған.
Алайда тәуекелі жоғары қоржын көбірек табыс әкелуі мүмкін болғанымен, қаржы нарығындағы өзгерістерге байланысты жинақтың құны төмендеуі де ықтимал.
Сондықтан БЖЗҚ басшысы келтірген екі есе өсім нақты уәде емес, инвестициялық табыстылықтың ұзақ мерзімді ықтимал нәтижесі екенін ескерген жөн.
Соңғы жаңалықтар
-
ДЕПУТАТТЫҢ КӨМЕГІМЕН ЗЕЙНЕТКЕРДІҢ НЕСИЕ ТӨЛЕМІ АЗАЙТЫЛДЫ
3 сағат бұрын
-
AI-Quryltai: ҚАЗАҚСТАН ПАРЛАМЕНТІ ЖАСАНДЫ ИНТЕЛЛЕКТ КӨМЕГІМЕН ЖҰМЫС ІСТЕЙДІ
4 сағат бұрын
-
Сот журналист Вадим Борейконы құрылыс компаниясына 43 млн теңге төлеуге міндеттеді
5 сағат бұрын
-
Қазақстандағы медициналық колледждердің жартысы тексеріледі
5 сағат бұрын
-
Енді рентген суреттерін бір дәрігерден бір дәрігерге тасып жүрудің қажеті жоқ: Алматыда бірыңғай жүйе құрылды
6 сағат бұрын
-
Үлескерлер мәселесі қашан шешіледі: Ерлан Қошанов азаматтарды қабылдап, маңызды тапсырмалар берді
6 сағат бұрын
-
Зейнетақы жинағын екі есе көбейтуге болады: ол үшін не істеу керек?
6 сағат бұрын
-
Демалыс күндері Қазақстанның қай өңірінде қар жауып, қай аймағында күн жылынады?
6 сағат бұрын
-
Алматы мен Астанадан Шарм-эш-Шейхке тұрақты рейстер ашылады: билет құны қанша?
7 сағат бұрын
-
Қазақстан Өзбекстанға 500 киік бермек
7 сағат бұрын
-
Жаңа қоғамдық этика қалай орнығады: Елордадағы жиында қандай өткір мәселелер көтерілді
7 сағат бұрын
-
«Самұрық-Қазына» мен ҚТЖ басшыларының ұсталуы: Тоқаев шұғыл тапсырмалар берді
8 сағат бұрын
-
Арабша сөздер сәнге айналды ма? ҚМДБ діндарларға маңызды үндеу жасады
10 сағат бұрын
-
Қазақстандықтар әуе билеттеріне артық ақша төлеп жүрген жоқ па: Билет құны тексеріледі
11 сағат бұрын
-
Астанада кешке дейін жол жабылады: тұрғындарға шұғыл ескерту жасалды
11 сағат бұрын
-
Декреттегі аналардың зейнетақы қорына түсетін ақша 60%-ға азаяды
12 сағат бұрын
-
Кірісі миллиардтан асса да, табысы азайды: Air Astana тоғыз айды шығынмен аяқтады
12 сағат бұрын
-
Қауіпті әрекеттен сақтайтын білім: Өскемендегі университетте профилактикалық акция өтті
12 сағат бұрын
-
Тоқаев «Самұрық-Қазына» мен ҚТЖ басшыларының ұсталуы аясында Қауіпсіздік Кеңесінің шұғыл отырысын шақырады
1 күн бұрын
-
51 тың бастама: Қазақстан Халық Кеңесінде қоғамдық бақылауды күшейту тетіктері талқыланды
1 күн бұрын
-
Адал еңбек пен озық технология Түркістан жұртшылығы жаңа тарихи кезеңнің талаптарын талқылады
1 күн бұрын
-
155 миллион теңгеге жабдықталған орталық: ШҚО ауылындағы мәдениет үйі танымастай жаңарды
1 күн бұрын
-
Ағзаны үнсіз бұзатын дерт Алматылық дәрігерлер қант диабетінің қауіпті белгілерін атады
1 күн бұрын
-
«Заң бәріне ортақ»: белсенді «Самұрық-Қазына» мен ҚТЖ басшыларының ұсталуына қатысты пікір білдірді
1 күн бұрын
-
Қазақстан ажырасудан әлем бойынша екінші орында тұрғаны рас па
1 күн бұрын
-
Қазақстанмен байланысы бар хакерлер Тәжікстан Қорғаныс министрлігінің құжаттарын ұрлады
1 күн бұрын
-
ҰҚК «Самұрық-Қазына» мен ҚТЖ басшыларының ұсталғанын ресми түрде растады
1 күн бұрын
-
Астанада бума-бума доллар салынған чемодандар табылды: ҚТЖ мен «Самұрық-Қазына» басшылары ұсталды
1 күн бұрын
-
Баспана бағасының өсуі елді дүрліктірді: Испанияда соңғы 14 жылдағы ең ірі ереуіл өтті
1 күн бұрын
-
Қазақстанда бала туу көрсеткіші бесінші жыл қатарынан төмендеп келеді
1 күн бұрын
-
Қанша қазақстандық мемлекеттік жәрдемақыдан өз еркімен бас тартты?
1 күн бұрын
-
Kyzdar.net сайтына қатысты іс: күдікті Грузиядан елге қайтарылды
1 күн бұрын
-
Абай облысындағы ең өзекті жол мәселесі түбегейлі шешімін тапты
1 күн бұрын
-
Армения ҰҚШҰ-дағы дауыс беру құқығынан айырылды
1 күн бұрын
-
Қазақстан билігі «Яндекстің» жеке деректерді қалай сақтайтынын тексереді
2 күн бұрын
-
Құрылтайда ғылымды қаржыландыру тәртібін өзгерту ұсынылды
2 күн бұрын
-
«Қызылжар» футбол клубының бұрынғы президентіне іздеу жарияланды
2 күн бұрын
-
Үкімет Алматы мен Астана маңындағы елді мекендердің тізімін өзгертті
2 күн бұрын
-
Электр энергиясы қымбаттай ма: Министрлік тарифке қатысты соңғы шешімді айтты
2 күн бұрын
-
Алматы әуежайында жұмысшы қаза тапты
2 күн бұрын
-
Семейде Лениннің 15 метрлік ескерткішін бұза бастады
2 күн бұрын
-
Қазақстанда ғылым саласына бөлінген 51 млрд теңгеге қатысты қаржылық заңбұзушылық анықталды
2 күн бұрын
-
Ғылыми жобаларға жұмсалған 22 миллиард теңге күтілген нәтижені берген жоқ
2 күн бұрын
-
Болгарияда аза тұту күні:86 көлік соқтығысып, 12 адам қаза тапты
2 күн бұрын
-
Қытайда адам орнына еңбек ететін роботтар дәуірі басталды
2 күн бұрын
-
Тоқаев ҰҚШҰ саммитіне қатысу үшін Мәскеуге барды
3 күн бұрын
-
«Тақталарды менің шеберханамның алдына түсіргенін Боқаевтың видеосынан ғана білдім» – құлпытас шеберханасының иесі
3 күн бұрын
-
Кептеліс азаяды: Астанада екі жағалауды жалғайтын 16 миллиард теңгелік жаңа көпір салынады
3 күн бұрын
-
Путин халықаралық шиеленіске байланысты ҰҚШҰ-ның әскери әлеуетін күшейтуге шақырды
3 күн бұрын
-
Астанада қауіпсіздігі төмен 860 тұрғын үй нысаны бақылауға алынады
3 күн бұрын